一台机柜功率做到 225kW 之后,行业里最受关注的是冷板——它贴着芯片,是热的入口,也是最贵的那块金属。但真正决定这套系统能不能安稳跑完五年的,往往不是冷板,而是夹在 CDU 和几十块冷板之间、长得像一根带齿的扁管子的东西:Manifold,分水器。
它不太上镜,也没人单独为它做一场发布会。可一旦它漏了,整柜停机、主板报废,前面所有的性能参数都归零。这篇文章想说的不是"又有多少家厂商上榜",而是:为什么一根分水管,能装下七十多家公司。
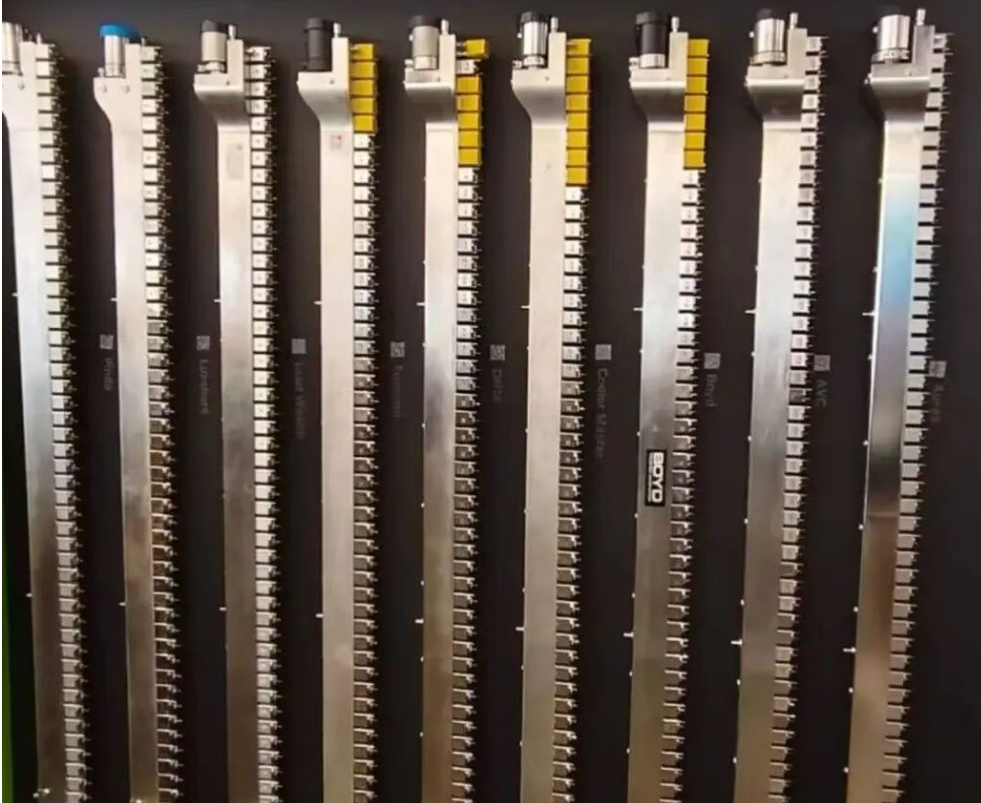
展台上并排展示的九件分水器样品,来自不同供应商——同一条管子,九种做法
把 Manifold 拆开看,它的功能其实很朴素:CDU 过来一根主管,到了机柜里要分成几十路,分别送进每块冷板,吸完热再收回来。送出去的那根叫分水器,收回来的那根叫集水器,成对使用。
三件事必须同时做到:把流量按需分下去、把各支路的压差拉平、把所有接头集中到人能伸手够到的地方。第一件决定散热够不够,第二件决定有没有哪块芯片被"饿死",第三件决定运维时要不要拆半台机器。听起来像物业干的事——不出问题时没人在意,出问题时全楼都骂。
Rubin 这一代把液冷范围从 GPU、CPU 扩到了 DIMM 内存、交换芯片、光模块。发热部件一变多,支路数就从十几条涨到几十条——管子的复杂度是加法,接头的失效风险却是乘法。
公开资料里有一个数字可以参照:Rubin 单柜的散热组件价值,比 GB300 提升约 37%。这 37% 里,冷板拿走大头,但分水器和快接头的增量同样扎眼——因为要接的支路,翻了一倍还不止。
消费电子的可靠性可以按"返修率"算,数据中心不行。液冷系统一旦渗漏,代价不是一个零件,而是一整柜服务器——冷却液落在主板上,损失是按机柜算的。所以这个行业对分水器的要求被写成了一条硬指标:5 到 10 年生命周期内零渗漏。
"零"这个字,在工程上不成立,只能靠一层层验证逼近。于是考核科目从"能不能做出来"换成了三件事:焊得牢不牢、洗得干不干净、检得出检不出。前两件靠工艺,第三件靠设备和证据链。这也解释了后面那份设备名单为什么会那么长。
一根分水器上通常有几十道焊缝和几十个接头位置。任何一处虚焊、任何一粒残留在微通道里的钎料碎屑,都会在几年后的某个夜里变成一次报警。这类失效不是"用久了坏掉",而是出厂那天就已经注定,只是当时没检出来。
截至 2026 年 11 月,进入 Rubin 平台官方认证体系的核心供应商大致是这十家(排名不分先后):
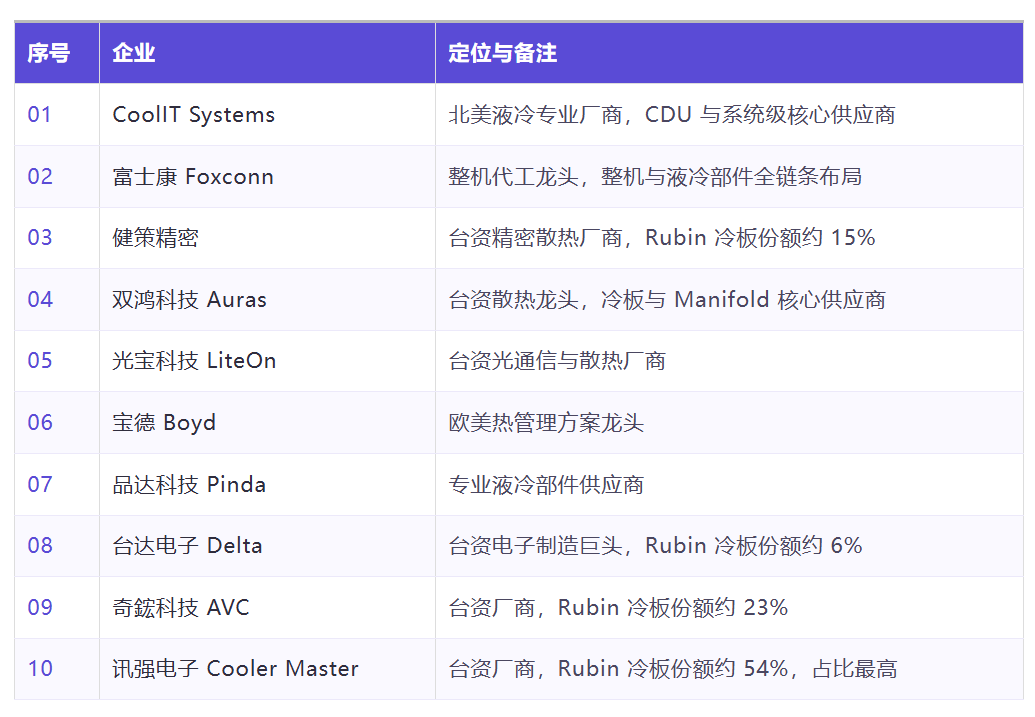
十家里有六家台资背景。再看冷板份额会更直观——截至 2026 年 4 月的公开口径:讯强 54%、奇鋐 23%、健策 15%、台达 6%,台资厂商合计超过 98%。
Rubin 冷板份额分布(公开资料整理,口径可能存在差异)
这个格局不宜简单读成"技术差距"。它更像是跟着平台一起被验证的先发优势:冷板和分水器一旦随平台完成整轮认证,换一家就要重跑验证,成本高到没人愿意为省几个点毛利去换。
名录里最值得注意的不是数量,而是大陆厂商切入的位置——它们没有一起去挤冷板那道门,而是各挑了不同的口子。
第一条:直接进 Manifold 本体。东莞立敏达是目前公开信息里 Rubin Manifold 的大陆唯一供应商,由领益智造控股。这条路的特征是资本先行——先通过并购拿到工艺与产能,再拿客户认证,节奏快但整合难度大。
第二条:从快接头 UQD 切。中航光电的 UQD 快接头在国内市占率约九成,已经打破了海外垄断。接口件的替代之所以更快,是因为它的规格相对标准化、验证链条短,且单柜用量随支路数同步放大——量价两头都占。
第三条:不卖件,卖集成。英维克走的是冷板式液冷全链条方案,并拿到英伟达 NPN Tier1 认证。这条路绕开了"单件逐个认证"的消耗战,用系统交付能力换准入资格——对客户来说,少一个界面就少一处扯皮。
除认证名单之外,国内外还有大量做 Manifold、流体管路、精密连接的企业。把五十家的注册地在地图上点一遍,会发现两个密集区:珠三角(深圳、东莞、佛山、惠州、广州)和长三角(苏州、宁波、太仓、湖州、江阴)。前者承接电子代工体系外溢的精密加工能力,后者承接不锈钢与特种合金的材料底子。
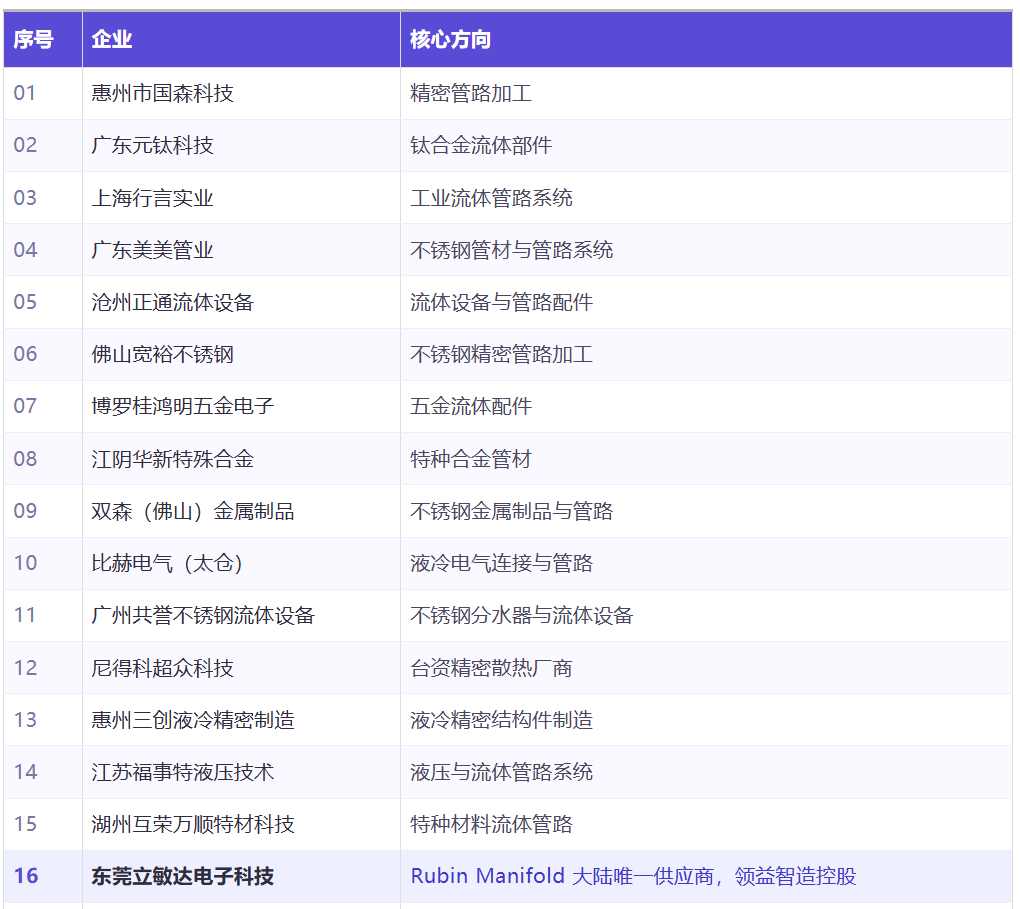
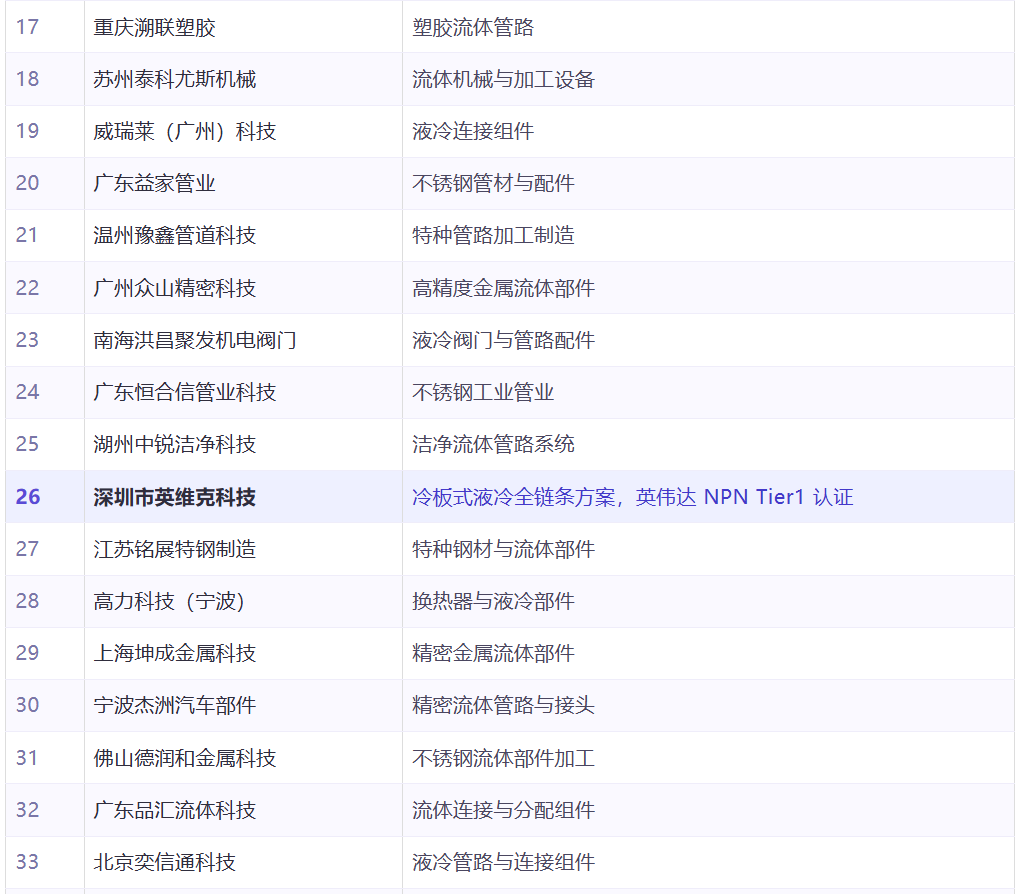
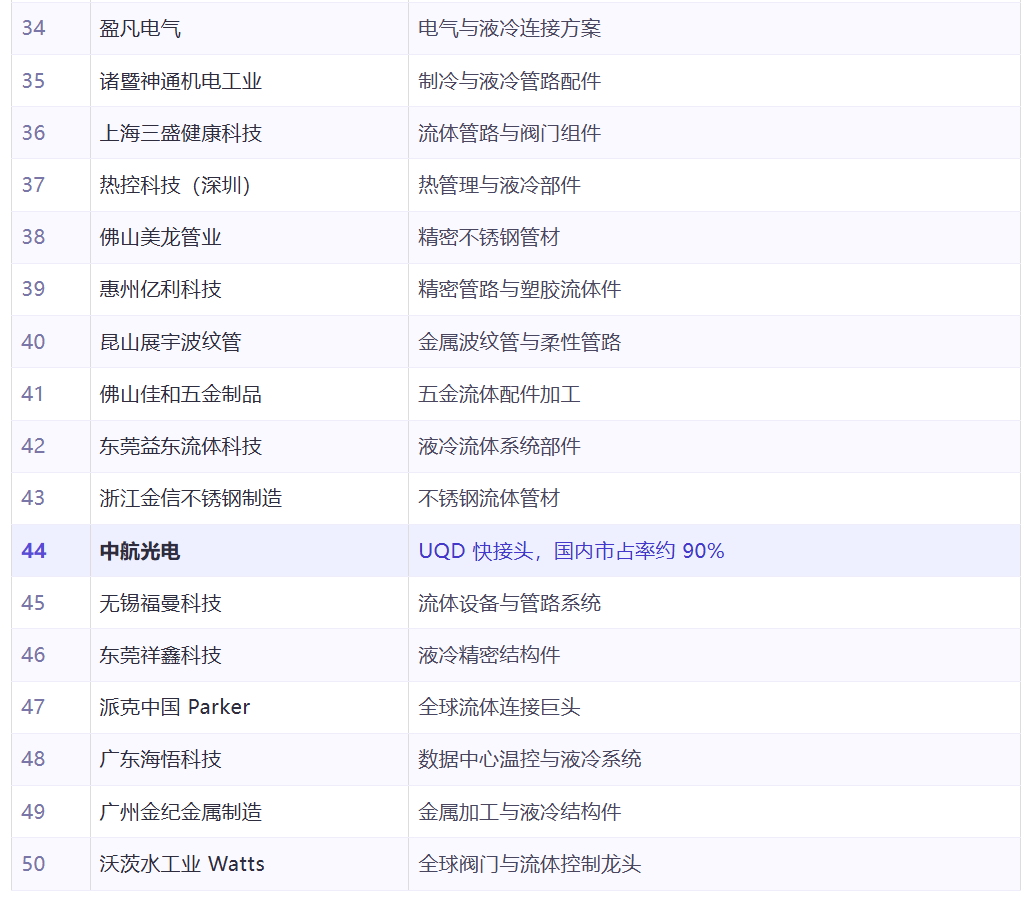
名录按公开资料整理,排名不分先后;行业迭代快,新厂商仍在持续进入,此表难以穷尽。
名录长,不等于都能做液冷。做不锈钢管和做液冷管路,中间隔着一整套洁净度、氦检与可追溯体系。前者靠设备和老师傅,后者靠流程和记录。
如果只看前五十家,会以为这条赛道拼的是加工能力。但把设备名单摊开,重心立刻转移——十四家里有七家做激光焊接、两家做自动焊接机、三家做无损与清洁度检测。换句话说,良率不是加工出来的,是焊出来、检出来的。
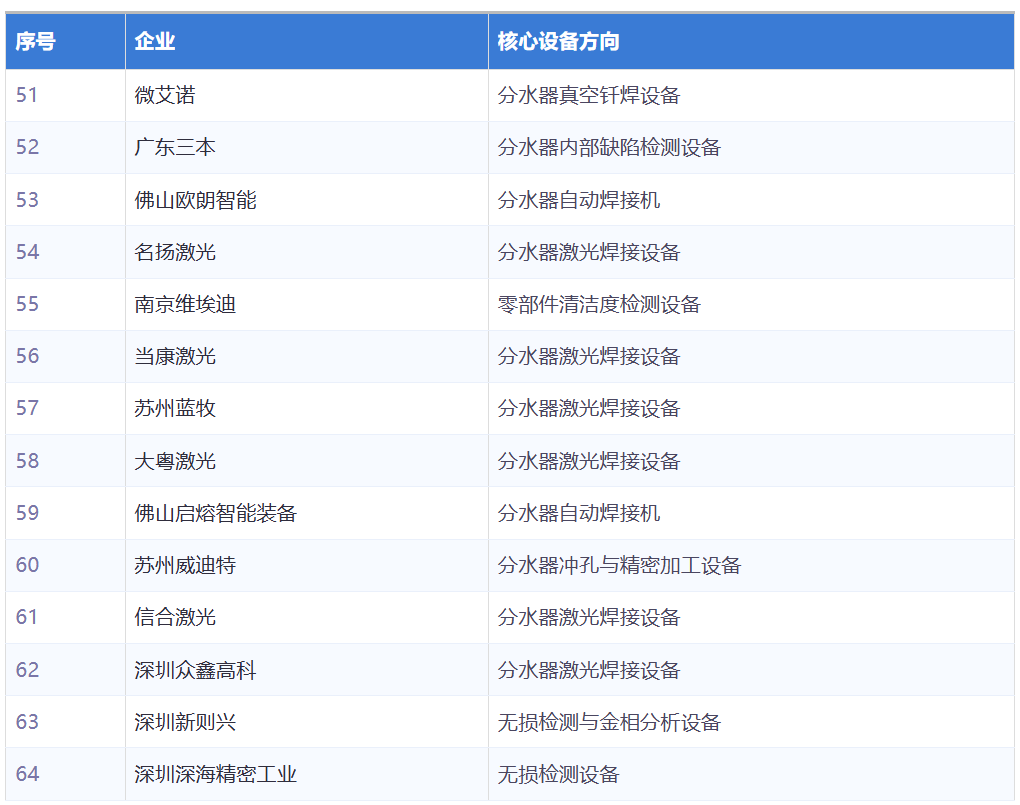
设备环节按公开资料整理,排名不分先后
这里面藏着一个工艺方向的切换。真空钎焊是"整炉批次"逻辑——一炉装几十件,一起进炉、一起升温、一起冷却,效率取决于炉子装得多满。而红蓝复合激光无钎料焊接是"单件节拍"逻辑:单件加工时间从整炉批次压缩到 1 到 2 分钟,没有钎料堵塞微通道的风险,焊接参数还能全程留痕。
两套逻辑对应的其实是两种订单结构。大批量、少型号,炉子更划算;小批量、多型号、要求逐件可追溯,单件节拍就有优势。而分水器恰恰是后一种——每个机柜的支路排布都不一样,型号天然碎片化。这解释了为什么这条设备名单上,激光焊的数量远多于真空钎焊。
第一,名录是地图,不是名单。能看到七十多家,说明这条赛道已经被看见;但能同时过氦检、清洁度、可追溯三关的,是其中很小一部分。数量多恰恰说明淘汰还没开始。
第二,壁垒不在设备,在参数。激光焊机买得到,但"这个壁厚、这个坡口、这个保护气流量"的窗口是试出来的,而且每换一个型号就要重试一次。这些参数不会写在设备说明书里,只会留在自己厂里的良率曲线上。
第三,下一代竞争点是"报告"。当客户开始要求每一件都附上颗粒萃取数据与焊缝检测记录,交付物就从一根管子变成了一根管子加一份证据。谁先把这份证据做成标准件、批量化出,谁就拿到了下一轮的入场券。
一根分水管,做的是分配的事。但在这条产业链上,它分配的不只是冷却液,还有风险、责任和利润。
免责声明:本文基于公开资料与行业信息整理撰写,仅代表作者个人观察与观点,不构成任何投资、采购或选型建议。文中涉及的企业名单、份额数据、技术参数均来自公开渠道,统计口径可能存在差异,具体以企业官方披露为准;行业迭代较快,名单难以穷尽,如有疏漏欢迎指正。文中配图部分来源于网络公开素材,版权归原作者所有,如涉侵权请联系删除。
